Domain kugelgelenkkopf.de kaufen?
Wir ziehen mit dem Projekt
kugelgelenkkopf.de um.
Sind Sie am Kauf der Domain
kugelgelenkkopf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kugelgelenkkopf.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **


Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
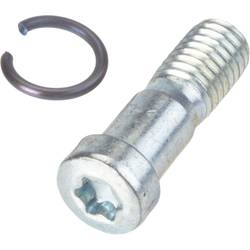
Hazet 916G-013 Ersatzteil-Satz Gelenkverbindung 916G-013Made In Germany Ersatzteil-Satz Gelenkverbindung bestehend aus: Schraube und Federring Für Gelenkgriff HAZET 914-15 ∙ 914-18 und Umschaltknarre HAZET 916 GK Netto-Gewicht (kg): 0.01 kg6,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Nedo Fluchtstabstativ 1m mit Kugelgelenkkopf (Metall), StativDas Fluchtstabstativ von Nedo ist ein robustes und leichtes Dreibeinstativ, das sich ideal für verschiedene Anwendungen eignet. Mit einer Höhe von 1 Meter bietet es eine stabile Basis für die Befestigung von Fluchtstäben, die durch eine kugelgelagerte Halteklammer sicher gehalten werden. Das Stativ ist aus Metall gefertigt, was für Langlebigkeit und Zuverlässigkeit sorgt. Trotz seiner leichten Ausführung ist es für den Einsatz in unterschiedlichen Umgebungen konzipiert. Es ist wichtig zu beachten, dass das Stativ keine Feststellmöglichkeit für die Beine bietet, was die Handhabung in bestimmten Situationen beeinflussen kann. Das Fluchtstabstativ wird in einem Set von fünf Stück geliefert, was es zu einer praktischen Wahl für Gruppen oder Projekte macht, die mehrere Stative benötigen. - Kugelgelenkkopf für flexible Positionierung - Leichte Metallkonstruktion für einfache Handhabung - Set von fünf Stativen für vielseitige Anwendungen.42,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Hazet 916G-013 Ersatzteil-Satz Gelenkverbindung 916G-013Made In Germany Ersatzteil-Satz Gelenkverbindung bestehend aus: Schraube und Federring Für Gelenkgriff HAZET 914-15 ∙ 914-18 und Umschaltknarre HAZET 916 GK Netto-Gewicht (kg): 0.01 kg6,49 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Siemens 8US19981AA10 Verbindungselement Verbindungselement 50 St.Verbindungselement Sammelschienensystem 8US für den Aufbau von Schutzgeräten wie Sicherungslasttrennschalter und Leistungsschalter - sicher, platzsparend, übersichtlich. Der Einsatz der Siemens Sammelschienensysteme 8US bietet vielfältige Möglichkeiten zur Installation von schienenadaptierbaren Anschluss-, Schalt- und Installationsgeräten. Durch die platzsparende Modulbauweise und Schnellmontage-Kontaktierung ist eine wirtschaftliche elektrotechnische Bestückung im heutigen Installationsverteilerbau sichergestellt. Die Montage erfolgt auf Längsholmen, der Schienenabstand beträgt 60 mm. Die Siemens Sammelschienensysteme 8US zeichnen sich vor allem aus durch: 1. Mechanische Befestigung und elektrische Kontaktierung in einem Arbeitsgang. 2. Weltweite Zulassung und somit weltweite Einsatzmöglichkeiten im Maschinen- und Anlagenbau. 3. Einfaches Auswechseln von Einzelgeräten oder ganzen Kombinationen. 4. Montagezeitersparnis und Kostenreduzierung durch fertig montierte Verbraucherzweige. 5. Hohe Betriebssicherheit durch fingersichere Abdeckung der Adapter und Geräteträger. 6. Große Bandbreite an einsetzbaren Sammelschienen für eine einfache Anpassung an Stromstärken bis 1.600 A. Siemens bietet für die sichere, effiziente elektrische Infrastruktur in Gebäuden und Industrie ein durchgängiges Portfolio an Schutz-, Schalt-, Mess- und Überwachungsgeräten, Installationsverteilern sowie Schaltern und Steckdosen.39,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Seifert, Johannes: Depressionen überwinden: 100 Tools und 6-Minuten Übungen für mehr Resilienz - Einfache und effektive Strategien für Selbstwirksamkeit, Flexibilität und sozialen Halt - 30-Tage Challenge und TagebuchDepressionen überwinden: 100 Tools und 6-Minuten Übungen für mehr Resilienz - Einfache und effektive Strategien für Selbstwirksamkeit, Flexibilität und sozialen Halt - 30-Tage Challenge und Tagebuch , Depressionen überwinden: Mit 100 Tools und 6-Minuten-Übungen Schritt für Schritt zu mehr Resilienz und einem stabilen Alltagsleben Sie kämpfen immer wieder mit diagnostizierten depressiven Episoden? Oder bemerken, dass sich depressive Züge immer mehr in Ihr Leben einschleichen? Und nun wollen Sie selbst aktiv werden und etwas für Ihr psychisches Wohlbefinden tun? Dann haben Sie mit diesem Ratgeber die perfekte Unterstützung gefunden! Depressionen sind längst zur Volkskrankheit geworden und wenn bei Ihnen dauerhafte Traurigkeit, Niedergeschlagenheit, Hoffnungs- und Antriebslosigkeit den Alltag bestimmen, gibt es eine gute Nachricht: Depressionen können sehr gut bekämpft werden und dieses Buch ist Ihre einfühlsame und kompetente Anleitung. Erfahren Sie zunächst kompakt und verständlich alles, was Sie über die Erkrankung wissen müssen, und machen Sie sich im Handumdrehen zum Experten für Ihr Problem. Anschließend kümmern Sie sich mit hochwirksamen und sofort einsetzbaren Tools um wichtige Themen wie Stressbewältigung, Selbstwirksamkeit und Anpassungsfähigkeit und sorgen Schritt für Schritt für ein Mindset, mit dem Sie den Herausforderungen des Lebens gelassen begegnen. Die 6-Minuten-Blitzübungen lassen sich mühelos in den Alltag integrieren und bieten Ihnen eine kinderleichte Möglichkeit, effektiv und langfristig etwas für Ihre Stabilität zu tun. Ohne Therapeut? Keine Sorge! Dieses Buch ersetzt keine professionelle Behandlung, sondern ist so konzipiert, dass Sie ohne Vorwissen ergänzend oder vorbeugend ganz einfach selbst für Ihre psychische Gesundheit aktiv werden können. Hoffnung gegen Depression: Machen Sie sich in kürzester Zeit mit den wichtigsten Fakten rund um Depression vertraut und erfahren Sie, wie Neuroplastizität ein echter Gamechanger für Sie werden kann. Blick nach innen: Mit einfachen Reflexionsanleitungen und Praxismaßnahmen bearbeiten Sie wichtige Punkte rund um emotionale Intelligenz, Selbstwahrnehmung, Selbstfürsorge & Co. und stabilisieren Schritt für Schritt Ihre Innenwelt. Aktiv werden: Entdecken Sie zahlreiche Übungen, Tipps & Tricks, um Selbstwirksamkeit, soziale Unterstützung, Optimismus, Sinnfindung und vieles mehr aktiv zu fördern und Ihr Gefühlsleben selbst in die Hand zu nehmen. Neuronale Fluidität: Finden Sie heraus, wie Sie die faszinierenden Fähigkeiten Ihres Gehirns zur Neustrukturierung nutzen, um zu optimalen Ergebnissen für Ihr psychisches Wohlbefinden zu gelangen. Mit diesem Buch tun Sie den ersten Schritt hinaus aus dem Sog der Depression und zurück in ein Leben voller Kraft, Freude und Ausgeglichenheit. Mit der 30-Tage-Challenge im Bonusteil können Sie zudem sofort richtig loslegen und schon bald die ersten Erfolge eines völlig neuen Mindsets erleben. , Nierengurte > Schutzausrüstung , Erscheinungsjahr: 20250216, Autoren: Seifert, Johannes, Seitenzahl/Blattzahl: 180, Themenüberschrift: SELF-HELP / General, Keyword: buch depression; buch über depression; depression ratgeber; depression tools; depressionen überwinden; ratgeber depression; therapie tools depression; tools depression, Fachschema: Psychotherapie - Psychotherapeut~Therapie / Psychotherapie~Hilfe / Lebenshilfe~Lebenshilfe, Fachkategorie: Lebenshilfe, Persönlichkeitsentwicklung und praktische Tipps, Warengruppe: TB/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 15, Gewicht: 350, Produktform: Kartoniert,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.